初创车企的2018 交付困局与透明触摸屏的幻象
2018年,中国新能源汽车市场迎来了爆发式增长,但属于初创车企的份额却小得可怜。根据当时公布的数据,包括蔚来、威马、小鹏、前途、奇点等在内的多家造车新势力,全年交付总量加在一起,尚不足比亚迪新能源销量的零头。更令人唏嘘的是,在这批初创车企中,仅有蔚来一家实现了交付量破万,其余大多徘徊在千辆甚至百辆级别,有的甚至未能实现量产交付。
比亚迪凭借多年积累的电池、电机、电控技术以及遍布全国的渠道网络,2018年新能源车销量超过24万辆,而初创车企的总交付量仅在2万辆左右,差距悬殊。这一对比,无情地揭示了新势力从“PPT造车”到“批量交付”之间的巨大鸿沟。
蔚来ES8在2018年6月正式开始交付,全年累计交付11,348辆,成为唯一交付破万的初创品牌。尽管这一数字与其年初定下的目标仍有差距,但在新势力中已属翘楚。蔚来通过高端定位、换电模式以及用户社区运营,勉强站稳了脚跟。其他品牌如威马EX5,虽然早在2018年9月就启动了交付,但全年仅交付约3,800辆;小鹏G3于12月才开始交付,全年仅数百辆;前途K50定位高端跑车,交付量更是寥寥。
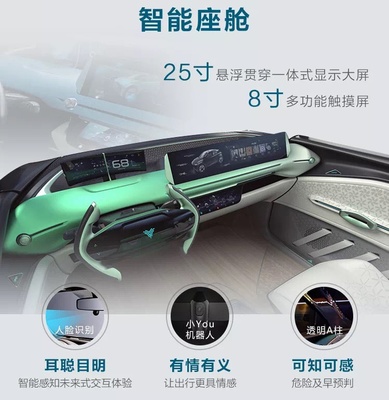
更值得玩味的是,在交付困境之外,初创车企还热衷于展示所谓的“黑科技”,其中“透明触摸屏”便是一个典型的例子。某些概念车上,A柱或车窗被设计成透明显示屏,号称可以消除视野盲区、增强人机交互。在2018年,这种技术大多停留在概念阶段,可靠性、成本、法规适配性均未解决。即便是在展台上炫目,也无法掩盖量产交付的无力。
这种反差揭示了一个残酷的现实:汽车产业终究是规模与体系之战。初创车企在资本追捧下,往往过度包装前沿概念,却忽视了最基本的生产制造、供应链管理和质量控制。透明触摸屏再梦幻,也无法弥补交付数字的惨淡。当比亚迪以二十多万辆的销量在经济型与家用市场攻城略地时,新势力们还在为每月几百辆的交付量挣扎。
2018年也因此成为初创车企的分水岭。蔚来虽然交付破万,但“万多辆”的规模连比亚迪的一个零头都不到,更谈不上盈利。而那些没有跨过交付门槛的品牌,则很快陷入资金链断裂、停产裁员的困境。此后几年,新能源市场进一步向头部集中,曾经喧嚣的初创车企大多数归于沉寂,只剩下少数几家在艰难中逐步上量。
透过2018年这面镜子,我们看到的不仅是新势力与老牌巨头之间的销量鸿沟,更是一种造车心态的浮躁:用华而不实的“透明触摸屏”吸引眼球,用漂亮的概念换取融资,却忘了车是要交到用户手上、真正开上路的。真正的技术创新,应当落地为可靠的产品与规模的交付,否则就只是展览橱窗里的一块漂亮玻璃而已。
2018年的交付数据无疑给狂热的造车新势力浇了一盆冷水。唯一交付破万的蔚来,也仅是与自身相比的进步,放在整个新能源汽车市场中,依然是渺小的存在。而像“透明触摸屏”这般耀眼却虚无的配置,恰恰成了新势力处境的最佳注脚——噱头易造,量产难求。